3001, avenue Kepler, Québec (Québec) G1X 3V4
418 659-6431
Beaucoup de gens tombent en amour avec un véhicule avant même de savoir s’ils peuvent vraiment se le permettre. Ce réflexe naturel mène souvent à des paiements trop lourds ou à des refus de financement qui arrivent au pire moment. Préparer l’achat d’une voiture, ça commence bien avant de visiter un concessionnaire ou de comparer des modèles en ligne.
Préparer l’achat d’une voiture veut dire connaître son budget réel, sa capacité de remboursement et ses besoins quotidiens avant de regarder le prix affiché d’un véhicule. Cet article t’aide à faire le point sur tes finances, à cerner tes vrais besoins comme l’espace, le kilométrage ou les conditions hivernales, et à éviter les erreurs qui coûtent cher plus tard. Tu y trouveras aussi les questions essentielles à te poser et les pièges les plus fréquents chez les acheteurs mal préparés.
Voici comment structurer ta réflexion avant même de commencer à magasiner ton prochain véhicule.
Le budget réel d’un achat automobile dépasse largement le prix affiché ou le paiement mensuel souhaité, il inclut la mise de fonds, la durée du prêt et les obligations financières déjà présentes.
Les besoins quotidiens comme le kilométrage, le nombre de passagers et les conditions hivernales doivent guider le choix du véhicule, pas l’inverse.
Allonger la durée du prêt pour réduire le paiement mensuel peut sembler avantageux, mais ça augmente souvent le coût total payé en intérêts.
Se préparer avant de magasiner, avec un dossier de crédit vérifié et un budget clair, augmente réellement les chances d’obtenir un bon financement.
Un accompagnement personnalisé, comme celui offert par Groupe Saillant Auto Crédit, peut faire toute la différence, peu importe la complexité du dossier de crédit.
Préparer son achat avant de magasiner une voiture évite les mauvaises surprises et les décisions prises sous le coup de l’émotion plutôt que selon sa vraie capacité financière. Choisir un véhicule avant même de connaître son budget mène souvent à un refus de financement, ou pire, à une approbation qui vient avec des paiements trop lourds pour ton quotidien. Vérifier son dossier de crédit fait aussi partie de cette étape, puisqu’il n’est pas rare qu’un rapport contienne une erreur, comme une adresse périmée ou une information mal transmise par un créancier.
Une approche réfléchie, plutôt qu’impulsive, augmente tes chances de succès à long terme, tant pour l’achat lui-même que pour la reconstruction de ton crédit. Prendre le temps de comprendre où tu te situes financièrement, avant de tomber en amour avec un modèle précis, te place en meilleure position pour négocier et pour choisir un véhicule qui te convient vraiment.
Un achat réfléchi commence toujours par une question simple: qu’est-ce que je peux vraiment me permettre, sans deviner et sans espérer que tout va s’arranger une fois le contrat signé?
Déterminer son budget réel avant d’acheter une voiture veut dire calculer sa capacité de remboursement complète, un exercice qu’une calculatrice de budget mensuel peut t’aider à structurer, pas seulement le chiffre qu’on aimerait payer chaque mois. Ce budget doit tenir compte du prix du véhicule, de la mise de fonds disponible, du taux d’intérêt, de la durée du financement et des autres dépenses fixes déjà présentes dans ton quotidien, comme le loyer ou les paiements de cartes de crédit. Plusieurs éléments financiers, souvent négligés, influencent ce que tu peux vraiment te permettre, et des données récentes montrent que la voiture coûte « moins » dans le budget des ménages tout en imposant des arbitrages lourds sur d’autres dépenses.
Regarder au-delà du prix affiché et du paiement mensuel signifie évaluer le coût total du prêt, pas juste le montant qui sort de ton compte chaque mois. Un exemple concret aide à comprendre l’enjeu, comme le montre une analyse sur une voiture à 30 000$ et le salaire nécessaire pour l’assumer: allonger la durée du prêt de 48 à 72 mois peut faire baisser ton paiement mensuel, mais ça augmente souvent le montant total payé en intérêts sur la durée complète du contrat. Le tableau suivant illustre bien cet effet sur un prêt de 20 000$ à un taux fixe.
| Durée du prêt | Paiement mensuel approximatif | Intérêts totaux approximatifs |
|---|---|---|
| 36 mois | Plus élevé | Plus bas |
| 60 mois | Moyen | Moyen |
| 72 mois | Plus bas | Plus élevé |
L’important est de regarder le prix final, la durée et le taux ensemble, jamais séparément, pour vraiment comprendre ce que l’achat te coûtera au total.
Évaluer sa capacité de remboursement veut dire faire un vrai bilan de ses finances avant même de chercher un véhicule. Il faut tenir compte de tes dettes existantes, de ton revenu mensuel net et de tes dépenses fixes, comme le logement, l’épicerie et les assurances déjà en place. La mise de fonds disponible joue aussi un rôle important, puisqu’elle réduit directement le montant que tu dois emprunter et le risque perçu par le prêteur.
Se poser les bonnes questions sur son budget aide à structurer sa réflexion avant même de comparer des véhicules. Ces questions simples permettent de clarifier ce que tu peux réellement te permettre, sans deviner ou espérer que tout va bien s’arranger une fois le contrat signé.
Voici quelques questions à te poser sérieusement avant de commencer tes recherches.
Combien puis-je payer chaque mois sans compromettre mes autres obligations, comme le loyer, l’épicerie ou les paiements déjà en cours?
Quelle mise de fonds ai-je réellement disponible, sans vider mon coussin d’urgence pour les imprévus?
Quelle durée de financement me convient sans alourdir le coût total, entre 36, 48, 60 ou 72 mois?
Choisir un véhicule selon ses besoins réels veut dire réfléchir à ton usage quotidien avant de te laisser séduire par un modèle ou un format précis. Les besoins varient énormément d’une personne à l’autre selon le kilométrage parcouru, la composition de la famille et le type de trajets effectués chaque semaine. Bien identifier ces besoins dès le départ évite les dépenses inutiles, comme payer pour un véhicule trop grand ou trop puissant pour ton usage réel, un enjeu que confirme une étude sur la perception multidimensionnelle des acheteurs dans le marché automobile.
Le kilométrage annuel et le type de trajets influencent directement le choix de véhicule et les coûts d’entretien à prévoir. Une personne qui roule 30 000 km par année sur l’autoroute a des besoins bien différents d’une personne qui travaille surtout de la maison et ne prend la voiture qu’à l’occasion. Les trajets urbains courts, avec beaucoup d’arrêts, usent le véhicule différemment que les longs trajets d’autoroute, ce qui a un impact direct sur la consommation d’essence et l’usure des pièces.
L’espace et le nombre de passagers à transporter changent complètement les besoins d’un acheteur à l’autre. Une famille de cinq personnes ne cherchera pas le même format qu’un conducteur seul qui utilise surtout son véhicule pour se rendre au travail. Il faut aussi penser à l’espace de rangement nécessaire, aux sièges d’auto pour enfants et à l’équipement que tu transportes régulièrement, comme des outils ou du matériel sportif.
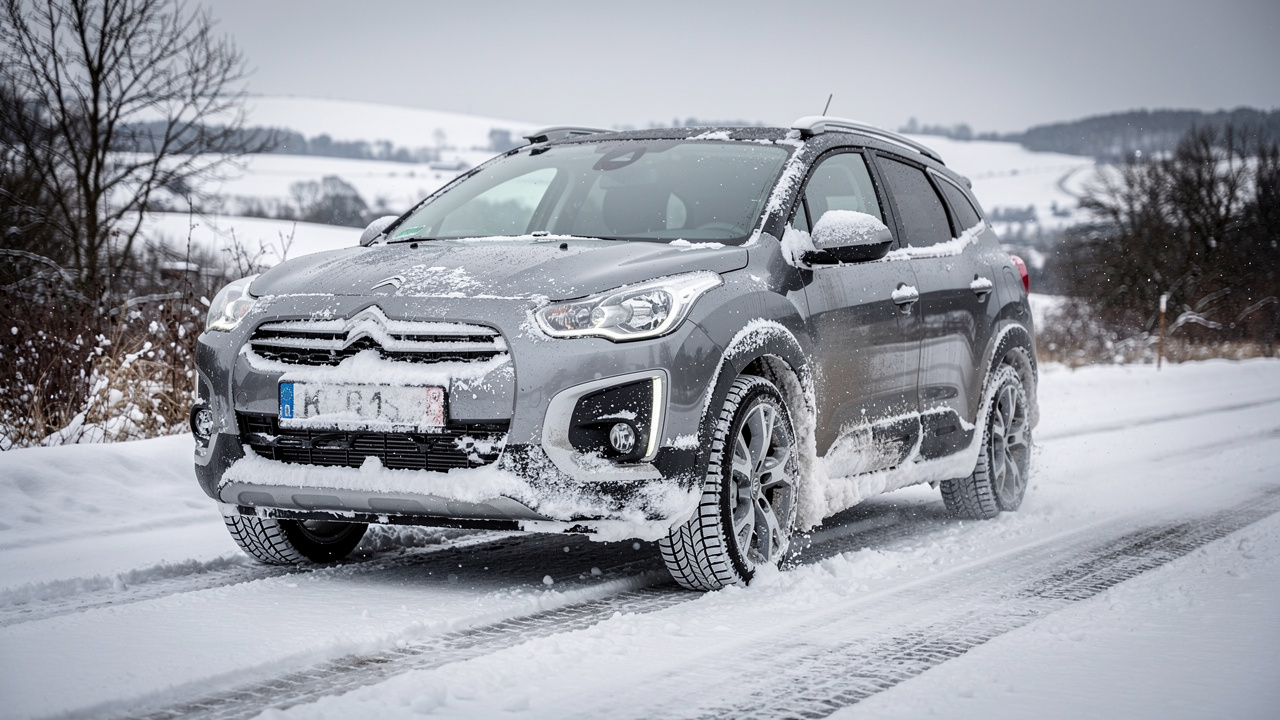
Les conditions hivernales, le remorquage et les loisirs élargissent la réflexion au-delà de l’usage quotidien de base. La traction et la fiabilité par temps froid sont particulièrement importantes dans les hivers québécois, où la neige et le verglas mettent le véhicule à l’épreuve pendant plusieurs mois par année.
Si tu as des besoins de remorquage, comme une remorque à chalet ou un bateau, ou si tu transportes régulièrement des vélos ou de l’équipement de sport, ces éléments doivent aussi entrer dans ta réflexion. Un véhicule mal adapté à ces usages spécifiques finit souvent par coûter plus cher en accessoires ou en réparations imprévues.
Se poser les bonnes questions avant d’acheter une voiture permet d’éviter plusieurs erreurs qui coûtent cher plus tard dans le processus. Plusieurs acheteurs oublient des éléments essentiels, comme le coût total du financement ou l’état réel de leur dossier de crédit, ce qui complique inutilement leur démarche. Une liste simple aide à structurer ta préparation avant même de commencer à magasiner un véhicule précis.
Les erreurs fréquentes chez les acheteurs mal préparés reviennent souvent aux mêmes causes, peu importe le budget ou la situation de crédit. Reconnaître ces pièges à l’avance te donne une longueur d’avance sur le processus d’achat et de financement.
Se concentrer uniquement sur le paiement mensuel souhaité sans regarder le coût total du prêt, ce qui cache souvent un taux d’intérêt plus élevé ou une durée trop longue.
Choisir un véhicule trop grand ou trop petit pour ses besoins réels, ce qui entraîne des dépenses inutiles en essence, en entretien ou en assurance.
Ignorer sa situation de crédit avant de magasiner, ce qui peut mener à des refus répétés et à des enquêtes de crédit qui nuisent davantage à la cote.
Négliger de vérifier son dossier de crédit auprès d’Equifax ou de TransUnion, alors qu’une erreur non corrigée peut faire toute la différence sur le taux offert, un point que rappelle aussi le guide sur comment bien préparer l’achat d’une voiture avant de signer.
Consulter un spécialiste avant de choisir son véhicule aide à cibler un modèle vraiment adapté à sa capacité de paiement, plutôt que de deviner ce qui pourrait fonctionner. Groupe Saillant Auto Crédit privilégie une approche conseil basée sur la compréhension globale de la situation du client, plutôt qu’une vente rapide axée uniquement sur le véhicule disponible en cour. Cette étape est particulièrement utile pour les personnes ayant vécu une faillite, une proposition de consommateur ou reprise de possession, des situations où chaque détail du dossier compte pour obtenir un financement raisonnable.
L’équipe de Groupe Saillant Auto Crédit commence par analyser ta situation financière réelle, soit tes revenus, tes obligations et ta capacité de paiement, avant même de parler d’un véhicule précis. Une fois cette analyse faite, le choix du véhicule se fait dans un vaste inventaire de modèles inspectés et relativement récents, en fonction de ce que tu peux vraiment rembourser sans te mettre à risque financièrement.
Un bon achat automobile commence toujours avant de regarder les véhicules disponibles, avec un portrait clair de son budget réel et de ses besoins quotidiens, ce qui rejoint les obligations légales encadrant l’achat d’un véhicule neuf ou d’occasion. Ces deux piliers, la capacité de remboursement et l’usage concret du véhicule, déterminent bien plus ta satisfaction à long terme que le premier modèle qui attire ton regard.
Si tu veux discuter de ta situation, de ton budget et de tes besoins avant de choisir ton prochain véhicule, l’équipe de Groupe Saillant Auto Crédit est là pour t’accompagner avec transparence, peu importe la complexité de ton dossier de crédit.
Idéalement, commence quelques semaines avant ton achat pour évaluer ton budget et vérifier ton dossier de crédit auprès d’Equifax ou de TransUnion. Plus tu commences tôt, plus tu as le temps d’ajuster ton plan, de corriger une erreur sur ton rapport ou d’améliorer légèrement ta situation avant de faire une demande de financement.
Ta cote de crédit influence surtout les conditions de financement offertes, comme le taux d’intérêt, mais le choix du véhicule doit avant tout suivre ton budget réel. Des solutions de financement existent pour différentes situations de crédit, incluant les cas de faillite ou de proposition de consommateur, donc ne laisse pas cette inquiétude limiter ta réflexion trop tôt.
Une base de réflexion courante suggère d’allouer environ 15 à 20% de ton revenu mensuel brut aux frais automobiles, incluant le paiement, l’assurance, l’essence et l’entretien. Cette proportion reste une référence générale, pas une règle absolue, et doit être ajustée selon tes autres obligations financières.
Un véhicule usagé récent offre souvent un meilleur rapport qualité-prix, puisqu’il a déjà absorbé la plus grande partie de sa dépréciation. Assure-toi cependant de faire inspecter le véhicule avant l’achat, pour éviter les mauvaises surprises mécaniques qui pourraient alourdir ton budget d’entretien.
Il est recommandé de consulter ton dossier de crédit au moins une fois par année, même en dehors d’un projet d’achat automobile. Cette vérification permet de détecter des erreurs, comme une mauvaise adresse ou une information erronée, qui pourraient nuire à ta demande de financement.
Pas nécessairement, mais il faut comprendre le compromis qu’il implique. Un terme plus long réduit ton paiement mensuel, mais augmente généralement le coût total payé en intérêts, donc compare bien les options de 36, 48, 60 et 72 mois selon ta situation réelle.
