3001, avenue Kepler, Québec (Québec) G1X 3V4
418 659-6431

Tu regardes les prix affichés en magasinant pour ton prochain véhicule, et le chiffre le plus bas te semble toujours le choix le plus logique. Pourtant, une voiture moins chère n’est pas toujours une bonne affaire une fois qu’on regarde l’ensemble du portrait. Le taux d’intérêt, la durée du prêt, la fiabilité du véhicule et sa valeur de revente pèsent tout autant dans la balance financière que le prix collé sur le pare-brise.
Beaucoup d’acheteurs tombent dans ce piège parce qu’ils comparent seulement l’étiquette de prix, sans regarder ce qui se cache derrière le contrat de financement. Une voiture à bas prix financée à un taux élevé, ou qui multiplie les visites au garage, peut coûter bien plus cher qu’un véhicule à prix légèrement supérieur mais plus fiable. Chez Groupe Saillant Auto Crédit, spécialiste du financement automobile et du rétablissement de crédit à Québec, on aide justement les acheteurs à voir cette différence avant de signer quoi que ce soit.
Dans cet article, on compare deux véhicules fictifs pour illustrer, chiffres à l’appui, comment calculer la vraie valeur d’un achat automobile. Tu verras aussi comment évaluer la fiabilité, la garantie et le financement pour prendre une décision éclairée.
Le prix d’achat n’est qu’une pièce du casse-tête, le financement compte tout autant dans le calcul final.
Le taux d’intérêt et la durée du prêt peuvent faire grimper le coût total bien au-delà du prix affiché.
La fiabilité et la garantie évitent des réparations imprévues qui annulent l’économie de départ.
La valeur de revente influence directement le coût réel de possession sur plusieurs années.
Un accompagnement en financement aide à comparer les vraies options selon ton budget réel.
Le coût réel d’une voiture regroupe cinq éléments, soit le prix d’achat, le financement, l’entretien, la dépréciation et la valeur de revente. Chacun de ces facteurs peut faire pencher la balance dans un sens ou dans l’autre, peu importe le prix affiché au départ. Une voiture moins chère à l’achat peut donc coûter plus cher au final si elle exige un taux d’intérêt élevé, des réparations fréquentes ou si elle perd sa valeur rapidement. À l’inverse, un véhicule à prix un peu plus élevé, mais fiable et bien financé, peut représenter une économie réelle sur plusieurs années. C’est cette vision d’ensemble qui distingue un prix bas d’une véritable bonne affaire.
Voici les principaux éléments à comparer avant de prendre une décision:
Le prix d’achat affiché
Le montant réellement financé
Le taux d’intérêt proposé
La durée du prêt
Le coût total du crédit sur toute la durée
L’historique et l’état général du véhicule
La garantie offerte, ou son absence
La fiabilité connue du modèle
La valeur de revente anticipée
Ta capacité réelle de remboursement, au-delà du seul paiement mensuel
Beaucoup d’acheteurs choisissent leur véhicule selon le montant qu’ils paieront chaque mois, sans regarder le coût total du crédit. Un prêt étiré sur 84 ou 96 mois réduit la mensualité, mais gonfle les intérêts payés sur toute la durée du contrat. Une voiture qui semblait abordable au départ finit alors par coûter plusieurs milliers de dollars de plus qu’un prêt plus court à un taux similaire. C’est pourquoi il vaut mieux demander le coût total du crédit avant de signer, pas seulement le chiffre du paiement mensuel.
Il faut aussi lire attentivement les conditions du contrat, car certaines offres cachent des rabais reportés ou de faux taux à 0 %. Un rabais annoncé peut disparaître si tu choisis le financement plutôt que le comptant, ce qui change complètement le calcul. Prendre le temps de comparer ces détails évite bien des surprises une fois le contrat signé.
Le prix de vente attire l’œil, mais le financement détermine souvent le coût final d’un véhicule. Un montant financé à un taux élevé sur une longue période peut coûter plus cher qu’un véhicule plus dispendieux financé à un taux raisonnable sur une durée plus courte. Les voitures vendues sous les 10 000$ tombent parfois dans la catégorie du prêt personnel, dont le taux dépasse souvent celui d’un financement auto classique offert par un concessionnaire. Le taux d’intérêt, la durée du prêt et le montant emprunté pèsent donc plus lourd dans le calcul final que le prix affiché sur le pare-brise. Avant de comparer deux voitures, il vaut mieux comparer leurs conditions de financement au complet.
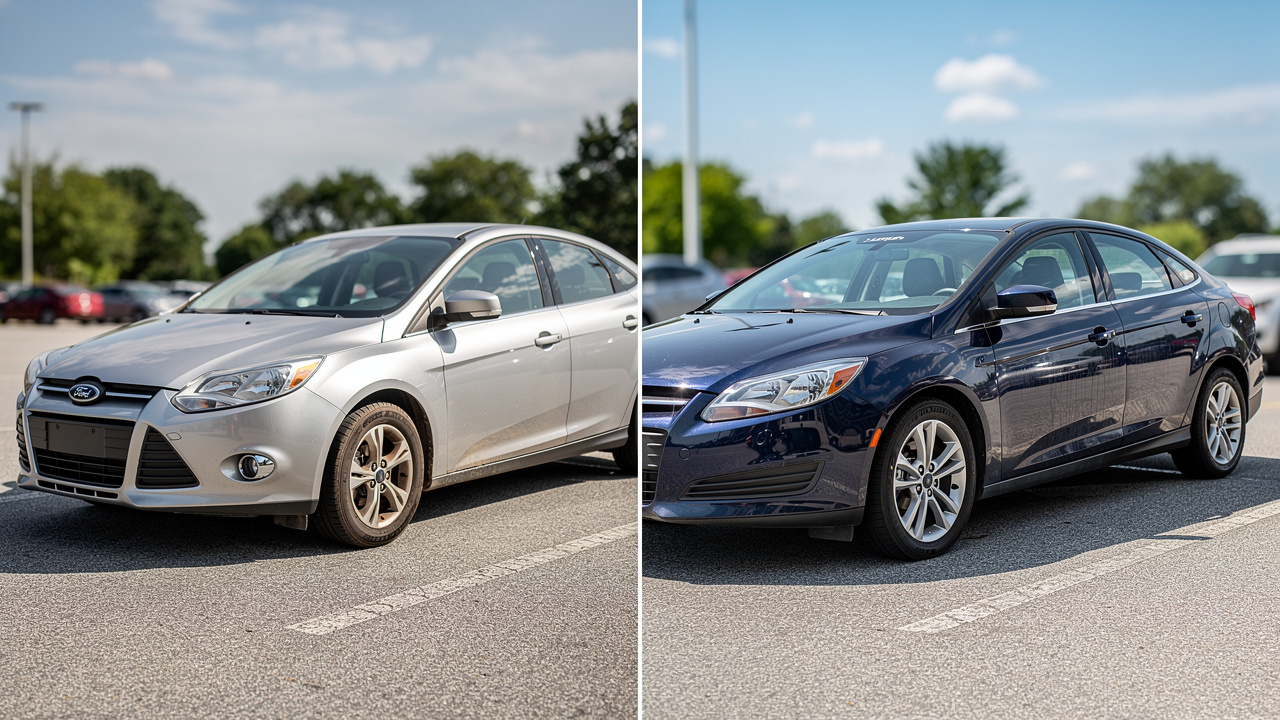
Voici un exemple fictif pour illustrer le principe. Imagine deux véhicules semblables en apparence, la voiture A affiche un prix plus bas mais un taux d’intérêt plus élevé et un prêt étalé sur une plus longue période, tandis que la voiture B coûte un peu plus cher à l’achat, avec un taux plus bas et un prêt plus court.
| Critère | Voiture A | Voiture B |
|---|---|---|
| Prix d’achat | 10 000$ | 12 500$ |
| Montant financé | 9 500$ | 11 000$ |
| Taux d’intérêt | 19,99% | 9,99% |
| Durée du prêt | 72 mois | 60 mois |
| Paiement mensuel | environ 232$ | environ 233$ |
| Coût total du crédit | environ 16 700$ | environ 13 980$ |
Ces chiffres sont illustratifs et ne remplacent pas une soumission réelle. Ils montrent quand même que la voiture A, malgré son prix plus bas, coûte au final plus cher que la voiture B une fois le financement calculé au complet. Le prix affiché le plus bas n’est donc pas toujours l’option la moins coûteuse. À l’inverse, un véhicule plus cher au départ n’est pas non plus automatiquement le meilleur choix, tout dépend de l’ensemble des conditions rattachées au financement et à l’état du véhicule.
La fiabilité, la garantie et la valeur de revente pèsent aussi dans le calcul d’une vraie bonne affaire, bien au-delà du prix et du taux. Une voiture bon marché sans garantie peut sembler avantageuse au départ, mais une panne majeure quelques mois après l’achat peut effacer toute l’économie réalisée. La dépréciation rapide de certains modèles réduit aussi leur valeur de revente, ce qui diminue le montant récupéré lors d’un futur changement de véhicule, un facteur qu’une analyse du coût total de possession permet justement de quantifier sur l’ensemble de la durée de vie du véhicule. À l’inverse, un véhicule un peu plus cher, mais reconnu pour sa fiabilité et sa bonne valeur de revente, protège davantage le budget sur plusieurs années.
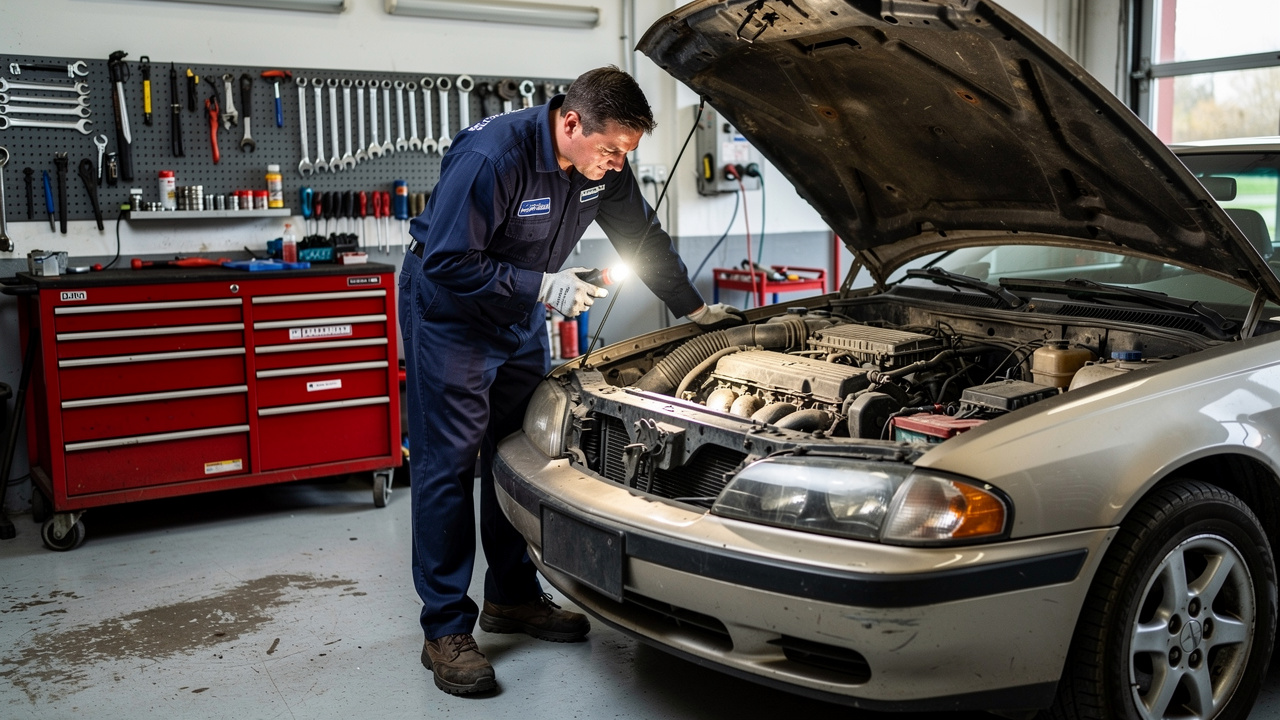
Pour juger la fiabilité d’un véhicule usagé, regarde d’abord son historique, incluant les accidents déclarés, le nombre de propriétaires précédents et le kilométrage réel, des critères également soulignés dans une étude sur les acheteurs de voitures d’occasion pour comprendre leurs préoccupations principales. Un rapport comme Carfax aide à repérer ces informations rapidement. L’année du véhicule compte aussi, un modèle de 2011 ou plus récent réduit généralement les risques de pannes majeures, surtout s’il a été inspecté avant la vente.
Un véhicule vendu tel quel, sans aucune garantie, peut sembler être une bonne affaire à très bas prix, mais chaque réparation majeure devra sortir directement de tes poches. Une transmission ou un moteur défectueux peut coûter plusieurs milliers de dollars, effaçant rapidement l’économie de départ. Choisir un véhicule avec au moins une garantie limitée protège ton budget contre ce genre d’imprévu.
Le paiement mensuel du prêt n’est qu’une partie de ce que ton véhicule te coûtera chaque mois. Les assurances, l’essence, l’entretien régulier et les imprévus mécaniques s’ajoutent à ce montant et peuvent vite déséquilibrer un budget serré, et il existe d’ailleurs des aides à l’achat gouvernementales pouvant réduire ce fardeau pour les véhicules plus propres et économes. Avant de magasiner, il vaut mieux additionner tous ces coûts pour connaître le portrait complet, plutôt que de se limiter au chiffre affiché sur l’étiquette de financement.
Faire évaluer sa capacité d’emprunt avant même de visiter un concessionnaire aide aussi à négocier en position de force. Tu sais alors exactement quel budget est réaliste, ce qui évite de tomber sous le charme d’un véhicule hors de portée. Cette étape simple permet de magasiner avec confiance, sans mauvaise surprise au moment de signer.
Groupe Saillant Auto Crédit aide les acheteurs à voir au-delà du prix affiché grâce à son programme Crédit-bilité, qui analyse le dossier de crédit en profondeur pour corriger les erreurs avant de le soumettre aux prêteurs. Cette étape ouvre souvent la porte à de meilleurs taux, même pour les dossiers marqués par une faillite ou une proposition de consommateur. Grâce à son réseau de concessionnaires et de prêteurs partenaires, l’entreprise obtient des conditions de financement plus avantageuses que celles qu’un consommateur trouverait seul. Les véhicules d’occasion offerts sont aussi sélectionnés, inspectés et réparés au besoin, ce qui réduit les coûts cachés liés à la fiabilité.
Des paiements réguliers et bien structurés sur un prêt auto peuvent aussi contribuer à rebâtir une cote de crédit sur une période de 6 à 24 mois. Ce genre d’accompagnement transforme l’achat d’un véhicule en étape positive pour la santé financière globale, plutôt qu’en simple transaction basée sur le prix le plus bas.
Une vraie bonne affaire automobile dépend toujours d’un équilibre entre le prix d’achat, le taux d’intérêt, la durée du prêt, la fiabilité du véhicule et sa valeur de revente. Se concentrer uniquement sur le prix affiché ou sur le paiement mensuel laisse de côté des facteurs qui peuvent coûter cher à long terme. L’exemple chiffré présenté plus haut illustre ce principe, mais reste purement fictif et ne remplace pas une analyse personnalisée de ta situation.
Chaque dossier de crédit est différent, et la meilleure façon de savoir ce qui convient à ton budget reste d’en parler avec des experts. L’équipe de Groupe Saillant Auto Crédit peut t’aider à comparer les options de financement disponibles et à choisir un véhicule qui correspond réellement à ta capacité de payer.
Non, pas nécessairement. Si le taux d’intérêt est élevé, si le véhicule manque de fiabilité ou si sa valeur de revente chute rapidement, une voiture moins chère à l’achat peut coûter plus cher au final. Le bon réflexe consiste à calculer le coût total de possession, pas seulement le prix affiché sur l’étiquette.
La meilleure façon de le savoir consiste à comparer plusieurs offres de financement avant de signer quoi que ce soit. Le taux dépend souvent de ton dossier de crédit, mais il peut parfois être amélioré avec l’aide d’un spécialiste qui connaît bien les prêteurs disponibles pour ta situation.
Oui, même une mise de fonds modeste réduit le montant total à financer. Cela diminue le risque perçu par le prêteur et peut permettre d’obtenir un taux d’intérêt plus favorable ou des paiements mensuels plus légers sur toute la durée du prêt.
Cela varie selon chaque dossier, mais on parle généralement d’environ 6 à 24 mois de paiements réguliers et faits à temps pour voir une amélioration concrète de sa cote de crédit grâce à un prêt automobile bien structuré.
Un achat chez un concessionnaire reste généralement plus sécuritaire, car il inclut souvent une inspection professionnelle, une garantie et un accès plus simple au financement. L’achat entre particuliers comporte plus de risques, notamment l’absence de garantie et de vérification mécanique fiable.
Groupe Saillant Auto Crédit analyse ton dossier de crédit, identifie les prêteurs les plus susceptibles de l’accepter et t’accompagne vers un véhicule adapté à ta capacité réelle de paiement. Aucune approbation n’est garantie d’avance, chaque situation étant évaluée individuellement.
