3001, avenue Kepler, Québec (Québec) G1X 3V4
418 659-6431

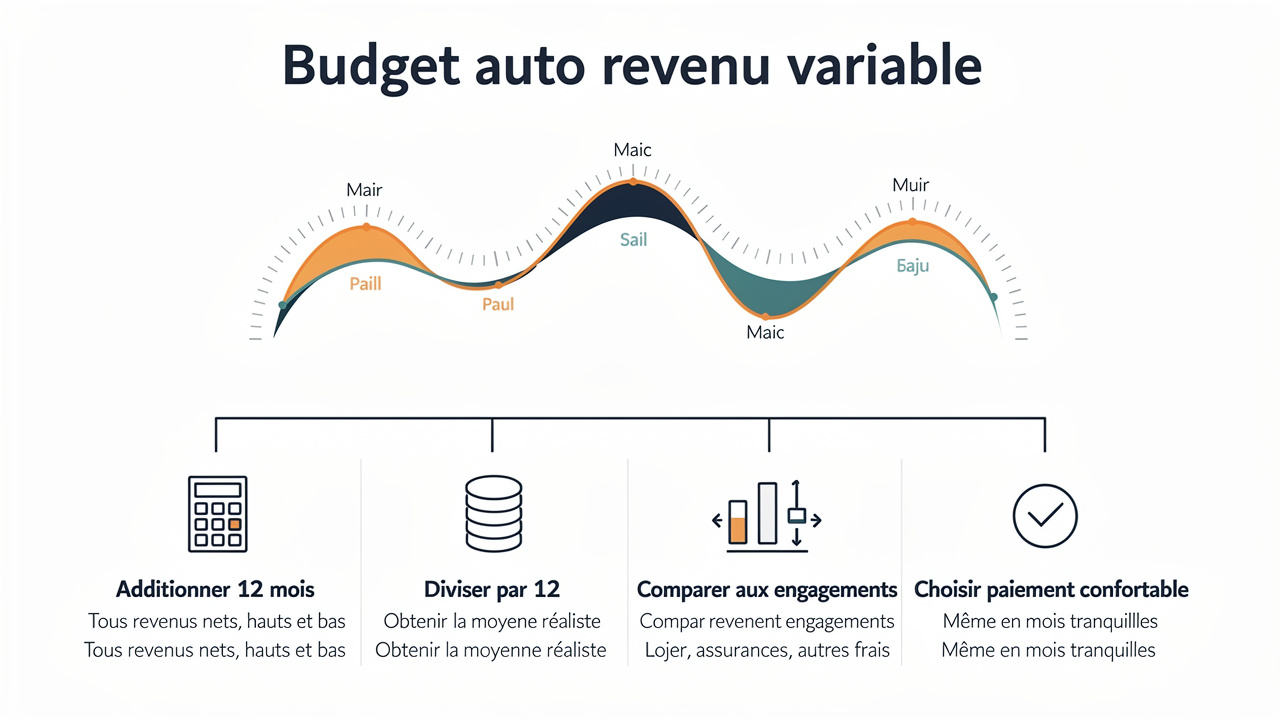
Le revenu variable financement auto pose un défi particulier quand ton revenu change selon les saisons ou les contrats. Un mois où les affaires roulent bien, une mensualité de 400 $ paraît facile à absorber. Trois mois plus tard, en période plus calme, ce même montant peut peser lourd sur le budget.
Le financement auto pour un revenu variable demande une méthode différente de celle utilisée pour un salaire fixe. Plutôt que de calculer sa capacité de paiement sur le meilleur mois de l’année, il vaut mieux regarder l’ensemble des 12 derniers mois pour obtenir un portrait réaliste. Cet article explique comment bâtir un budget auto qui tient compte de cette réalité, quels coûts ajouter au paiement mensuel, pourquoi éviter de viser le maximum qu’on peut techniquement payer, et comment Groupe Saillant Auto Crédit peut accompagner cette démarche selon ta situation de revenu.
Voici comment structurer un budget qui reste solide, peu importe la saison ou le niveau de revenu du mois.
Calcule ton budget auto sur 12 mois complets, pas seulement sur tes meilleurs mois de l’année.
Additionne tous les frais liés au véhicule, pas juste le paiement mensuel du financement auto.
Choisis un paiement confortable même pendant les mois plus tranquilles, plutôt que le montant maximal possible.
Prépare une preuve de la régularité de tes revenus avant de rencontrer un prêteur ou un spécialiste.
Un revenu variable transforme la façon de calculer ce qu’on peut vraiment payer chaque mois pour une auto, car aucun mois ne ressemble parfaitement à un autre. Quand les revenus montent et descendent selon les contrats ou les saisons, le réflexe naturel est de baser son budget sur les mois les plus payants. Cette approche donne une fausse impression d’aisance financière, puisque le paiement choisi pendant les mois forts peut sembler tout à fait raisonnable au moment de signer un contrat de financement auto.
Le vrai test arrive quelques mois plus tard, quand les revenus redescendent à leur niveau habituel ou plus bas. Regarder l’ensemble de l’année, incluant les périodes plus tranquilles, donne un portrait beaucoup plus fiable de ce qu’on peut assumer chaque mois sans se mettre en difficulté. C’est cette vision annuelle, plutôt que mensuelle, qui permet de choisir un financement auto qui reste stable toute l’année.
Un budget calculé sur le meilleur mois de l’année reste un budget fragile. C’est la moyenne annuelle qui révèle la vraie capacité de payer.

Calculer son budget auto sur 12 mois consiste à faire la somme de tous ses revenus nets de l’année complète, puis à diviser ce total par 12 pour obtenir une moyenne mensuelle fiable. Cette moyenne remplace le revenu du meilleur mois comme point de départ pour établir ce qu’on peut consacrer chaque mois au véhicule. Elle reflète mieux la réalité d’un revenu qui monte et descend selon les contrats, les saisons ou la demande du marché. Une fois cette moyenne connue, il devient plus simple de fixer un paiement mensuel qui reste réaliste toute l’année.
Additionne tous les revenus nets reçus au cours des 12 derniers mois, incluant les mois les plus faibles et les plus forts, sans en exclure aucun. Cette somme doit représenter fidèlement une année complète, avec ses hauts et ses bas.
Divise ce total par 12 pour obtenir un revenu mensuel moyen réaliste. Ce chiffre devient la base de calcul pour ton budget auto, plutôt que le revenu d’un seul mois particulièrement fort.
Compare cette moyenne avec tes engagements financiers actuels, comme le loyer, les assurances et les autres paiements réguliers, afin de voir combien il reste réellement disponible chaque mois.
Utilise ce montant restant comme référence pour discuter d’un financement vehicule avec un prêteur ou un spécialiste, plutôt que de te fier à une impression basée sur un mois exceptionnel.
Tenir compte des mois plus tranquilles veut dire identifier les périodes de l’année où ton revenu est le plus bas, puis vérifier si le paiement choisi reste confortable même à ce niveau. Cette étape évite d’avoir une mauvaise surprise quelques mois après la signature du contrat de financement auto.
Calculer son budget seulement en haute saison est un piège fréquent chez les personnes à revenu irrégulier. Le paiement peut sembler facile à absorber pendant les mois forts, puis devenir difficile dès que les revenus retombent à leur niveau habituel. Baser ses calculs sur les mois les plus faibles protège contre ce genre de déséquilibre.

Un budget auto revenu variable complet va bien au-delà du paiement mensuel du financement et inclut plusieurs autres dépenses régulières. L’assurance automobile, le carburant ou la recharge électrique, l’entretien courant et les pneus s’ajoutent chaque mois ou chaque année au coût réel du véhicule. Additionner ces frais annexes au paiement mensuel donne une image beaucoup plus juste de ce que le véhicule coûte vraiment. Pour un revenu variable, cette vue d’ensemble évite de sous-estimer l’effort financier demandé pendant les mois plus tranquilles.
Certaines dépenses reviennent chaque mois, peu importe le niveau de revenu de la période, et doivent entrer dans le calcul du budget dès le départ.
| Dépense régulière | Ce qu’elle couvre |
|---|---|
| Assurance automobile | Protection obligatoire, coût selon le véhicule et le profil |
| Carburant ou recharge | Selon le type de véhicule et le kilométrage parcouru |
| Entretien courant | Changements d’huile, vérifications et petites réparations |
D’autres coûts reviennent une fois par année ou surviennent sans avertissement, et diviser ces montants par 12 permet de les intégrer facilement au budget mensuel moyen.
Immatriculation annuelle du véhicule auprès de la Société de l’assurance automobile du Québec (SAAQ), un montant fixe à prévoir chaque année sans exception.
Pneus saisonniers, à remplacer selon l’usure et les conditions de conduite.
Réparations imprévues, une réserve à prévoir même durant les bonnes années financières.
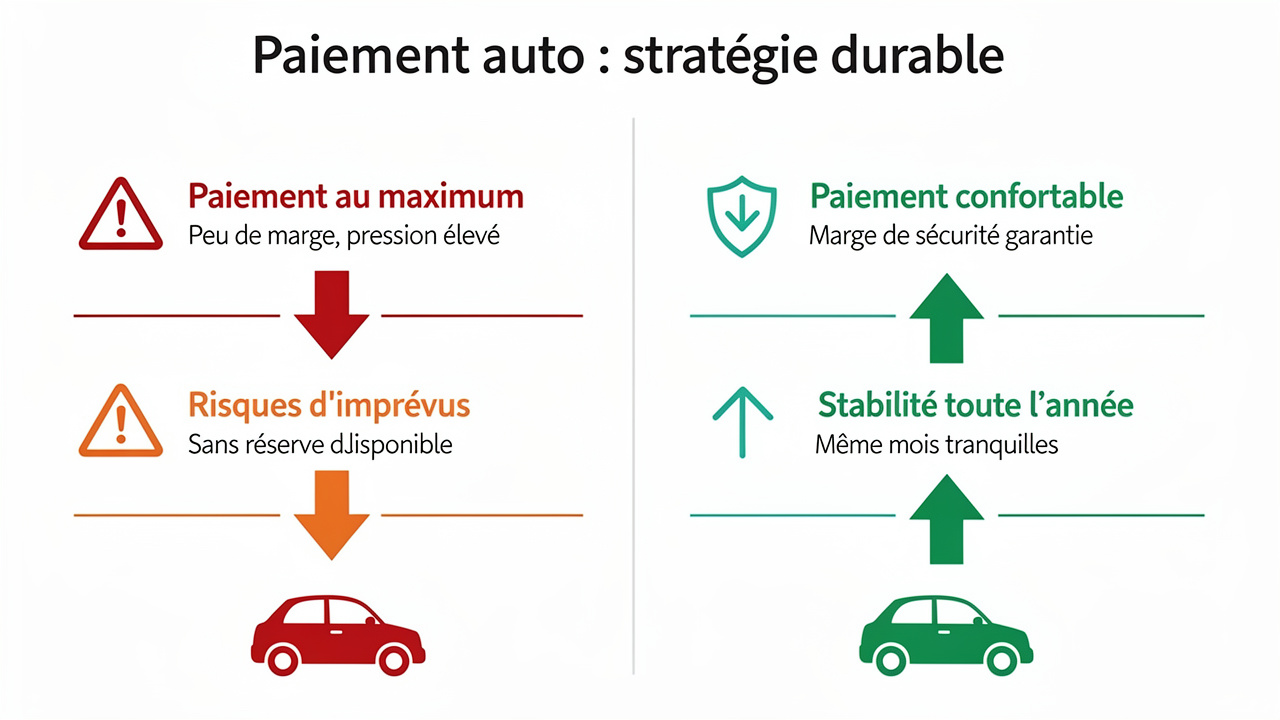
Choisir un véhicule selon le paiement maximal qu’on peut techniquement obtenir laisse très peu de marge pendant les mois plus tranquilles. Ce choix augmente le risque de ressentir une pression financière dès que le revenu redescend sous la moyenne. Un paiement fixé au sommet de sa capacité ne tient pas compte des imprévus qui touchent presque tous les propriétaires de véhicule.
Garder une marge de manœuvre pendant les mois creux permet de conserver le véhicule sans qu’il prenne toute la place dans les finances. Cette marge protège aussi la capacité à payer l’assurance, l’entretien et les autres frais qui accompagnent un financement auto budget variable. Un paiement plus modeste, mais confortable en tout temps, reste souvent le choix le plus solide pour une personne à revenu variable. Pour explorer davantage cette approche avec un spécialiste, tu peux contacter l’équipe de Groupe Saillant Auto Crédit dès maintenant.

Un prêteur qui étudie une demande de financement auto cherche surtout à comprendre la stabilité et la régularité des revenus, plus que leur montant exact à un moment précis. Il peut demander des documents supplémentaires, comme des relevés bancaires sur plusieurs mois, pour se faire une idée claire de la situation financière réelle du demandeur.
Groupe Saillant Auto Crédit comprend cette réalité et prend le temps d’analyser la situation financière complète avant de cibler les institutions les plus susceptibles d’accepter le dossier. Cette approche évite de multiplier les demandes de crédit, ce qui protège la cote de crédit pendant tout le processus de financement. Notre équipe dessert notamment les résidents de Québec, de Lévis et des environs qui vivent cette réalité de revenu irrégulier.
L’équipe utilise aussi un calculateur de prêt gratuit pour estimer une mensualité réaliste selon le revenu réel du client, pas seulement selon le montant du véhicule souhaité. Cet accompagnement-conseil personnalisé aide les personnes à revenu variable, y compris les résidents de Québec et de Lévis, à bâtir un dossier solide et adapté à leur réalité.
Un budget auto revenu variable solide repose sur une vision annuelle plutôt que sur les meilleurs mois de l’année. Calculer sa moyenne sur 12 mois, additionner tous les frais liés au véhicule et garder une marge pendant les périodes tranquilles permettent de choisir un financement qui reste stable en toute saison.
Rencontrer l’équipe de Groupe Saillant Auto Crédit permet de discuter ouvertement de son budget, de sa réalité de revenus et de son projet de financement auto, sans jugement sur sa situation financière. Ce moment d’échange aide à bâtir un dossier réaliste, adapté à un revenu qui varie selon les saisons.
Voici les réponses aux questions les plus fréquentes sur le financement auto pour un revenu variable.
La stabilité d’un revenu se mesure surtout par sa régularité sur une longue période, pas par son montant à un moment précis. Calculer une moyenne sur les 12 derniers mois donne une bonne idée de cette stabilité réelle. Si cette moyenne couvre confortablement tes dépenses et un paiement auto raisonnable, ton revenu peut généralement soutenir un financement adapté.
Un revenu saisonnier n’empêche pas d’obtenir un prêt auto, mais il demande une évaluation du budget adaptée à cette réalité. Les prêteurs peuvent demander des documents supplémentaires pour bien comprendre le cycle de revenus. Avec un dossier bien préparé et un budget calculé sur l’année complète, l’accès au financement vehicule reste tout à fait possible.
La marge idéale dépend de chaque situation, mais l’idée générale reste la même. Le paiement choisi doit rester confortable même pendant les mois où le revenu est le plus bas de l’année. Cette marge protège la capacité à payer l’assurance, l’entretien et les autres frais liés au véhicule sans pression sur le budget global.
Il n’existe pas de délai unique, mais une période de paiements réguliers aide à démontrer une meilleure stabilité financière. Après plusieurs mois de versements constants, il devient souvent possible de renégocier son prêt ou de changer de véhicule pour mieux refléter sa situation actuelle. Un spécialiste en financement peut évaluer le bon moment selon ton dossier.
